Как оформить виртуальную карту зарубежного банка и пополнять её рублями по СБП
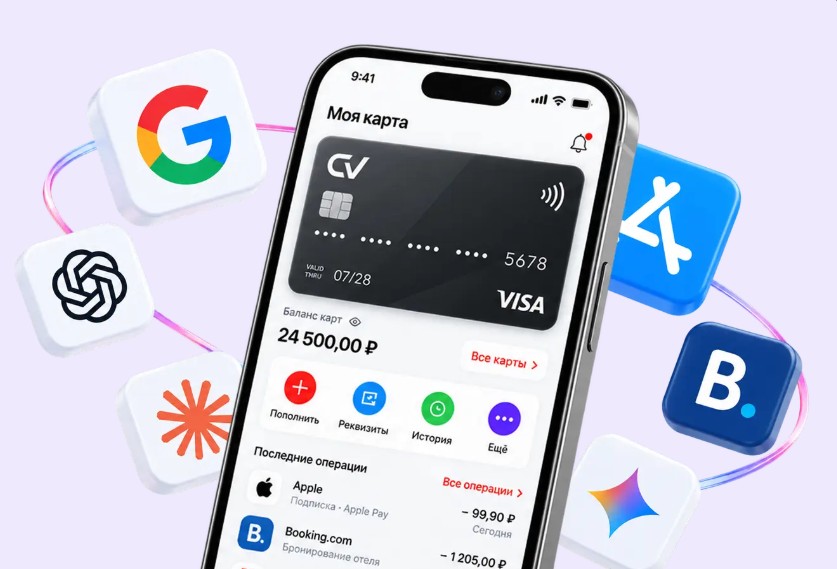
Международные платежи стали настоящим испытанием для россиян после массового ухода западных платёжных систем. Подписки на зарубежные сервисы, оплата услуг фрилансеров, покупки в иностранных онлайн-магазинах — всё это требует новых решений. Виртуальные карточки иностранных финансовых организаций становятся выходом, причём многие из них позволяют вносить средства через привычную Систему быстрых платежей. Детальную информацию о различных вариантах можно найти на http://cards-virtual.ru, где собраны актуальные предложения. Разберёмся, как это работает на практике.
Почему виртуальный формат удобнее
Пластиковые носители требуют доставки, которая может занять недели. Цифровой аналог выпускается мгновенно — данные приходят в приложение или на электронную почту буквально за минуты.
Главное преимущество — отсутствие риска потери физического носителя и возможность создавать несколько экземпляров для разных целей.
Выбор подходящего провайдера
Рынок предлагает десятки вариантов от различных финтех-компаний и банковских учреждений разных юрисдикций. Критерии отбора должны быть чёткими.
- Наличие поддержки пополнения в рублях через российскую инфраструктуру
- Прозрачная комиссионная политика без скрытых платежей
- Репутация провайдера и отзывы реальных пользователей
- Скорость верификации личности и активации счёта
Процесс регистрации
Стандартная процедура включает заполнение анкеты с базовыми данными. Обычно требуется электронная почта, номер телефона и документ, удостоверяющий личность. Некоторые сервисы запрашивают селфи с паспортом для подтверждения.
| Этап | Время | Что нужно |
|---|---|---|
| Регистрация аккаунта | 5-10 минут | Email, телефон |
| Верификация | от 15 минут до суток | Скан паспорта, селфи |
| Выпуск карточки | мгновенно | — |
Механика пополнения через СБП
Система быстрых платежей изначально создавалась для переводов между физлицами внутри страны. Однако некоторые зарубежные финансовые сервисы интегрировали эту технологию через посреднические решения.
Принцип работы следующий: пользователь переводит рубли на специальный счёт-агрегатор, который автоматически конвертирует их в нужную валюту и зачисляет на виртуальную карту зарубежного банка. Комиссия обычно составляет 3-7% в зависимости от суммы. Деньги поступают в течение нескольких минут, что делает этот способ одним из самых оперативных.
Важный момент: курс конвертации устанавливает сам сервис, и он может отличаться от биржевого на 2-4%.
Альтернативные способы внесения средств
Кроме СБП существуют и другие методы финансирования счёта. Криптовалютные переводы набирают популярность благодаря скорости и относительной анонимности. Переводы через электронные кошельки тоже работают, хотя комиссии бывают выше.
На что обратить внимание
Перед активным использованием стоит протестировать сервис небольшой суммой. Проверьте, как быстро поступают средства, насколько удобен интерфейс личного кабинета, работает ли служба поддержки.
- Изучите лимиты на пополнение и снятие
- Уточните список стран, где карточка может не работать
- Сохраните все подтверждения транзакций
Виртуальные карты зарубежных банков с возможностью пополнения рублями через СБП — это не панацея, но рабочий инструмент для тех, кому необходим доступ к международным финансовым операциям. Главное — выбирать проверенные платформы и не держать на счетах крупные суммы без необходимости.